Article de presse : Le revêtement en composite d’aluminium bénéficie d’améliorations en matière de sécurité et de durabilité pour enregistrer une croissance du marché mondial en 2026
Date de publication : 2 août 2026
Source : Journal mondial des matériaux de construction
Catégorie : Industrie des façades de bâtiments et des matériaux extérieurs
Paragraphe principal
Alimenté par le renforcement des codes mondiaux de sécurité incendie, l'essor des projets de rénovation de bâtiments écologiques et l'itération continue de la technologie de revêtement, le revêtement composite en aluminium (bardage ACP) a connu une forte croissance de la demande mondiale au premier semestre 2026. Les dernières statistiques de marché de Data Bridge Market Research montrent que le marché mondial du revêtement ACP est évalué à 7,43 milliards de dollars en 2026 et devrait atteindre 12,77 milliards de dollars d'ici 2033, à un taux de croissance annuel composé. (TCAC) de 7,0 %. Les panneaux à noyau minéral ignifuges, les revêtements de revêtement PVDF autonettoyants et les produits composites recyclables sont devenus le principal moteur de croissance qui remodèle l'ensemble du paysage industriel.
Structure du marché mondial : l'Asie-Pacifique est en tête de la production, l'Europe et l'Amérique du Nord favorisent une mise à niveau de haut niveau
La région Asie-Pacifique occupe fermement la position dominante dans la chaîne d'approvisionnement mondiale des bardages ACP, occupant plus de 41,5 % de la part de marché totale en 2025. La Chine reste le plus grand producteur et exportateur mondial de bardages composites en aluminium. Cinq grands fabricants chinois, dont Shanghai Jixiang, Zhejiang Jinxiang et Jiersun, ont étendu cette année leurs lignes de production à l'étranger en Asie du Sud-Est et au Moyen-Orient, faisant face à l'augmentation des commandes internationales de façades de bâtiments commerciaux, de murs extérieurs de stades et de projets de revêtement de centres de transport.
Sur les marchés européens et nord-américains, les réglementations strictes en matière d'incendie post-Grenfell ont complètement éliminé les revêtements combustibles ordinaires à âme PE des listes d'appel d'offres pour les façades de bâtiments résidentiels et de grande hauteur. Le noyau inorganique incombustible A2 et le revêtement ACP ignifuge de qualité B1 représentent désormais près de la moitié de la consommation du marché local, faisant grimper les prix des produits haut de gamme de 8 à 12 % sur un an. Pendant ce temps, la stratégie Vague de Rénovation de l'UE entraîne des rénovations massives de l'extérieur des vieux bâtiments ; le revêtement léger ACP est largement préféré pour les améliorations de l'efficacité énergétique des bâtiments, car il ne nécessite aucun renforcement à grande échelle des structures d'origine du bâtiment. Les marchés du Moyen-Orient et de l'Asie du Sud-Est côtière maintiennent une demande constante de revêtements PVDF anticorrosion et résistants au brouillard salin, soutenue par des constructions urbaines à grande échelle.
Mises à niveau de l'industrie de base : la sécurité avant tout, les performances fonctionnelles et écologiques doublement améliorées
1. La sécurité incendie devient un seuil d’entrée rigide pour les marchés d’ingénierie
Le revêtement composite en aluminium résistant au feu est passé d'un produit haut de gamme en option à une spécification obligatoire pour les bâtiments publics et les bâtiments de grande hauteur à l'échelle mondiale. Les données de l’industrie indiquent que le marché des revêtements ACP ignifuges atteindra 1,25 milliard de dollars d’ici 2032, avec un TCAC de 6,3 %. Les panneaux traditionnels à âme en polyéthylène pur ne sont actuellement autorisés que pour les pare-soleil temporaires de faible hauteur et la signalisation décorative. Les noyaux ignifuges remplis de minéraux de nouvelle génération peuvent bloquer efficacement la propagation des flammes et réduire le dégagement de fumées toxiques pendant la combustion, en conformité totale avec les normes ASTM E84, EN 13501 et d'autres normes internationales d'essais au feu.
2. La technologie de revêtement haute performance réduit les coûts de maintenance sur toute la durée de vie
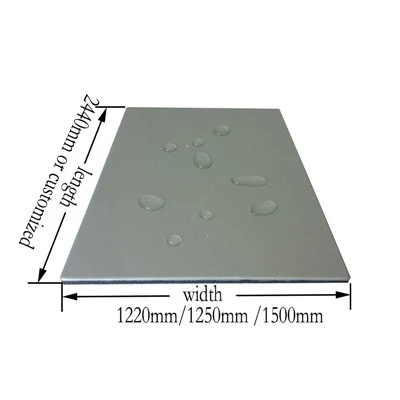
Les revêtements fluorocarbonés nano-modifiés PVDF et FEVE sont rapidement popularisés dans les produits de revêtement extérieur. Plus de 40 % des revêtements ACP nouvellement lancés sont équipés d'un traitement de surface autonettoyant, antistatique et anti-graffiti, qui peut résister au vieillissement ultraviolet, à la corrosion par les pluies acides et à l'accumulation de poussière en surface, prolongeant la durée de vie extérieure à 20-25 ans et réduisant les dépenses de nettoyage de routine de plus de 60 % pour les gestionnaires immobiliers. Les revêtements composites en aluminium à revêtement antibactérien connaissent également une croissance stable de la demande dans les hôpitaux, les écoles et les usines de transformation des aliments, avec une part de marché en hausse de 15 % par rapport aux niveaux d'avant la pandémie.
3. La production circulaire correspond aux objectifs mondiaux de construction à faible émission de carbone
Les peaux en aluminium des revêtements composites peuvent atteindre une récupération de recyclage à 100 % après l'expiration du service. Les principaux fabricants ont optimisé les processus de laminage pour séparer les feuilles d'aluminium et les matériaux de base avec une faible consommation d'énergie. En 2026, les matières premières d'aluminium recyclé représentaient plus de 45 % de l'utilisation de substrats en aluminium dans la production mondiale ACP, aidant ainsi les projets de construction à obtenir en douceur les points de certification LEED et d'autres bâtiments écologiques. En outre, le revêtement composite photovoltaïque BIPV intégré a commencé à être appliqué à petite échelle sur les façades de bâtiments commerciaux, réalisant la décoration extérieure du bâtiment et la production d'énergie distribuée dans une seule solution matérielle.
Défis auxquels l’industrie sera confrontée en 2026
L’ensemble du secteur est confronté à une volatilité évidente de la chaîne d’approvisionnement. Les tensions géopolitiques affectent le commerce mondial de l'aluminium primaire et les coûts de la logistique maritime, faisant grimper les coûts des matières premières pour les fabricants de revêtements du monde entier, ce qui entraîne des cycles de livraison prolongés pour les commandes groupées. Du côté des applications des terminaux, une installation irrégulière et une construction d'étanchéité causent toujours des problèmes de fuite d'eau sur les façades pour certains projets de mauvaise qualité, obligeant les entrepreneurs en construction à normaliser les techniques d'installation dissimulées à sec et les spécifications de sélection de mastic neutre résistant aux intempéries. En outre, les petites usines arriérées aux processus obsolètes inondent toujours le marché bas de gamme avec des panneaux de qualité inférieure non certifiés, entraînant des risques cachés pour la sécurité des bâtiments.
Perspectives futures de l’industrie des revêtements composites en aluminium
Les analystes du secteur soulignent trois orientations claires de développement du secteur au cours des cinq prochaines années. Premièrement, les produits ignifuges de qualité supérieure permettront une pénétration totale du marché dans les projets de construction formels. Deuxièmement, les revêtements fonctionnels intelligents intégrés à des modules de détection de température et d’humidité deviendront un nouveau point chaud pour la décoration extérieure architecturale haut de gamme. Troisièmement, les composants de revêtement ACP préfabriqués modulaires seront largement adaptés aux bâtiments assemblés, raccourcissant ainsi la période de construction sur site et réduisant le coût global du projet.
Dans le contexte d'une urbanisation mondiale à grande échelle et d'une transformation à faible émission de carbone, le revêtement composite en aluminium, en tant que matériau de façade mature, rentable et diversifié, maintiendra une dynamique de croissance stable, avec des produits de haute qualité, certifiés et respectueux de l'environnement, devenant le courant dominant absolu des achats commerciaux internationaux.